
 闘うサラリーマン
「ENEOS(5020)は高配当株としてどうなの?」
「配当目的で長期保有しても大丈夫?」
「ENEOSと岩谷産業を両方持っているけど、エネルギー関連株に偏りすぎ?」
そんな疑問を持っている方に向けて、この記事ではENEOSホールディングス(5020)の配当、業績、事業内容、将来性、リスクを整理します。
私は30代の三交代勤務サラリーマンとして働きながら、NISAや個別株への投資を実践しています。
仕事の合間に企業分析をするため、「忙しいサラリーマンが個別株を見るなら、ここだけは確認したい」という視点を大切にしています。
この記事では、ENEOSを「買い」「売り」と単純に判断するのではなく、
- 配当はどうなのか
- 業績はどう推移しているのか
- 原油価格の影響は?
- ガソリン需要減少の影響は?
- 今後の成長材料は?
- ENEOSと岩谷産業を両方保有する場合は?
- どんな投資家が検討しやすい銘柄なのか
というポイントから整理していきます。
※この記事は投資判断を推奨するものではありません。投資には元本割れのリスクがあります。株価・配当利回りなどの数値は変動するため、最終的な判断は最新のIR情報や証券会社の情報をご確認ください。
この記事の結論
ENEOSは、石油製品を中心としたエネルギー事業を基盤にしながら、安定的な株主還元と次世代エネルギーへの投資を進めている企業です。
2026年3月期は年間配当34円を実施し、2027年3月期も年間34円の配当を会社予想としています。
一方で、原油価格や石油製品の市況、在庫評価の影響を受けやすいという特徴があります。
そのため、
「高配当だから買う」
だけではなく、
「配当を受け取りながら、
を考えることが重要です。
1.ENEOSホールディングス(5020)とは?
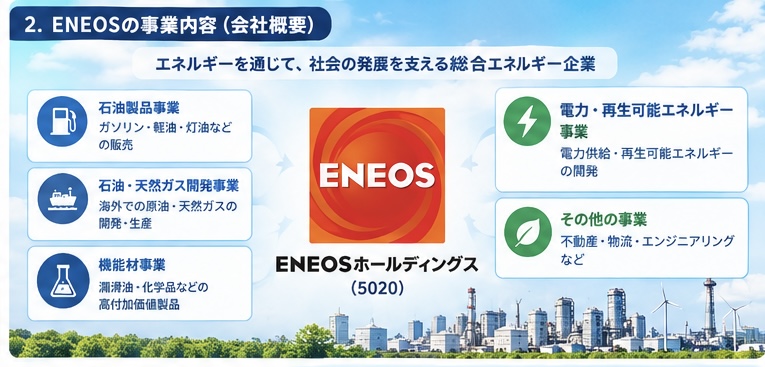
ENEOSホールディングスは、ENEOSグループを傘下に持つエネルギー企業です。
ガソリンスタンドのENEOSを思い浮かべる方が多いと思いますが、事業はガソリン販売だけではありません。
石油製品、石油・天然ガス開発、機能材、電力など、エネルギーに関連する幅広い事業を展開しています。
私たちの生活に身近なガソリンだけでなく、社会や産業を支えるエネルギーを扱っている点が特徴です。
そもそもどんな会社?(国内シェア5割の圧倒的ガソリン王者)
ENEOSホールディングスは、国内の石油製品(ガソリンや軽油など)の販売シェアで実に**約50%**を握る、文字通りの圧倒的ガソリン王者です。私たちが普段目にするあのオレンジ色の看板のスタンドだけでなく、日本全国の工場、航空機、船舶、インフラを動かすための燃料の大部分を同社が供給しています。
つまり、日本の経済や生活が稼働している限り、決して止めることができない「絶対的なインフラ企業」であると言えます。この「潰れる可能性が限りなくゼロに近い」という圧倒的な事業規模こそが、ENEOS株を保有する上での最大の安心感の土台(セーフティネット)となっています。
現在の株価と配当金の推移(なぜこれほど人気なのか)
ENEOSは株主還元を重視している企業の一つです。
2026年3月期の年間配当は34円。
2027年3月期も年間34円を会社予想としています。
また、ENEOSは中期経営計画において、30円/株を起点とする業績に応じた累進配当を導入しています。
さらに、中計期間において、3カ年平均で在庫影響除き当期利益の50%以上を「配当と自社株買い」で還元する方針を掲げています。
ただし、
「累進配当だから絶対に減配しない」
という意味ではありません。
業績や経営環境によって株主還元の状況が変化する可能性があるため、毎年の決算や会社方針を確認する必要があります。
ENEOSの配当推移
| 年度 | 年間配当 |
|---|---|
| 2021年3月期 | 22円 |
| 2022年3月期 | 22円 |
| 2023年3月期 | 22円 |
| 2024年3月期 | 22円 |
| 2025年3月期 | 26円 |
| 2026年3月期 | 34円 |
| 2027年3月期 | 34円(会社予想) |
2026年3月期には年間配当が34円まで増加しています。
配当だけを見るのではなく、利益やキャッシュフローと合わせて確認することが重要です。
ENEOSの業績はどうなっている?
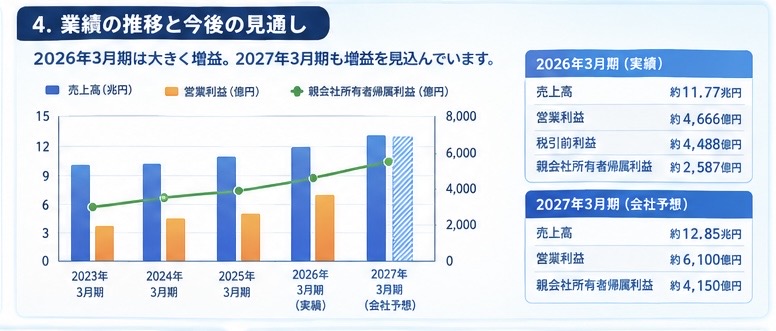
2026年3月期の連結業績は、
- 売上高:約11.77兆円
- 営業利益:約4,666億円
- 税引前利益:約4,488億円
- 親会社所有者帰属利益:約2,587億円
となりました。
2025年3月期と比較すると、営業利益は大きく増加しています。
ただし、ENEOSのようなエネルギー企業では、単純に「利益が増えた=今後も同じように増える」と考えるのは危険です。
原油価格や石油製品価格などの影響を受けるため、利益の中身を見る必要があります。
2. なぜ「景気敏感株」と言われるのか?知っておくべき2つのリアルなリスク
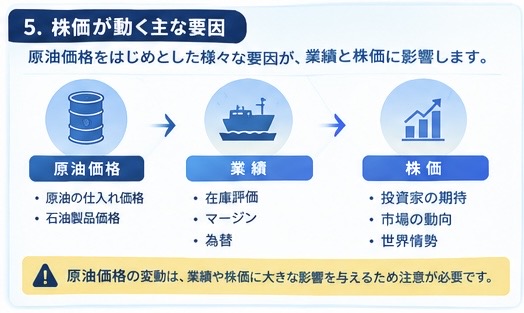
「そんなに素晴らしい会社なら、今すぐ全力で買えばいいのでは?」と思うかもしれません。しかし、投資に『絶対』はありません。ENEOSがなぜ「景気敏感株(シクリカル銘柄)」と呼ばれ、株価が乱高下しやすいのか、その裏側にある2つのリスクを正確に理解しておく必要があります。
工場の生産ラインで言えば、「原材料の仕入れ価格が安定しないリスク」と「製品の需要予測が長期的に減少するリスク」の2つに酷似しています。
リスク①:原油価格の変動がダイレクトに利益を左右する(在庫評価損益の罠)
ENEOSは、中東などから原油を輸入し、それを自社の製油所でガソリンやプラスチックの原料などに精製して販売しています。ここで大きな問題となるのが、**「原油を買ってから、製品にして売るまでにタイムラグがある」**という点です。
例えば、1バレル=80ドルで仕入れた原油が、製油所で加工している間に世界情勢の変化で60ドルまで暴落してしまったとします。すると、手元にある原油や製品の価値が目減りし、会計上で「在庫評価損」という莫大な赤字が計上されてしまいます。
これは、企業の経営努力(マネジメント)とは全く無関係の、世界的な原油マーケットの都合で決まる数字です。そのため、「業績が絶好調で大儲けした翌年に、原油安のせいで一転して大赤字」といった現象が数年おきに発生します。この激しい利益の浮き沈みこそが、株価が安定せず「景気敏感株」として扱われる最大の理由です。
リスク②:人口減少とEVシフトによる国内ガソリン需要の長期的な縮小
もう一つのリスクは、避けては通れない「時代の流れ」です。
日本国内の人口減少、自動車の燃費向上、そして世界的なEV(電気自動車)シフトの流れにより、主軸であるガソリンの国内消費量は長期的には間違いなく減少の一途をたどります。
「ガソリンが売れなくなるなら、ENEOSの未来は暗いのではないか?」
そう考えて多くの投資家が株を手放した時期もありました。しかし、これこそが現在、ENEOS株が「実力以上に割安な価格」で放置されている最大の原因であり、私たちにとっての「絶好のチャンス」へと繋がっていくのです。
3.ENEOSと岩谷産業を両方持っているけど大丈夫?
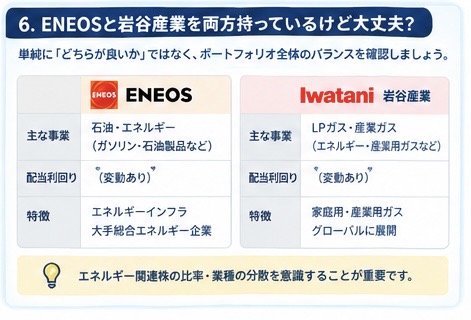
Search Consoleを見ていると、実際にこのような疑問で検索している方がいます。
「ENEOSと岩谷産業を両方保有しているけど、配当を含めてどう考えればいい?」
という場合、単純に
「どちらが良いか」
ではなく、
「
を見ることが重要だと思います。
ENEOSと岩谷産業は事業内容が同一ではありませんが、エネルギー関連という共通点があります。
そのため、両方を保有する場合は、
- エネルギー関連株の比率
- 高配当株の比率
- 景気敏感株の比率
- その他の業種との分散
を確認しておきたいところです。
私自身も個別株を購入するときは、1銘柄だけを見るのではなく、ポートフォリオ全体のバランスを確認するようにしています。
4. ENEOSが「大化け」する2つの超強力なカタリスト(国策の波)
長期的なガソリン需要の減少という課題に対して、ENEOSはただ手をこまねいて見ているわけではありません。彼らは今、潤沢なキャッシュ(ガソリン事業で稼ぎ出した莫大な利益)を使い、次の時代のエネルギー覇権を握るための「巨大な種まき」を猛烈な勢いで進めています。
2026年現在、特に注目すべき「株価を大きく押し上げる爆発力(カタリスト)」を2つ解説します。
カタリスト①:2027〜2028年の実用化へ向けた「全固体電池」の材料開発
現在、電気自動車(EV)の世界的な普及において最大のボトルネックとなっているのが、リチウムイオン電池の「航続距離の短さ」と「充電時間の長さ」です。これを一撃で解決し、数分での超急速充電と圧倒的な長寿命を実現する次世代の神バッテリーこそが**「全固体電池」**です。
実は、ENEOSはこの全固体電池の心臓部にあたる**「硫化物系固体電解質」**という超重要材料の技術において、世界トップクラスの特許と開発力を持っています。自動車のトヨタ自動車をはじめとする主要メーカーとガッチリと手を組み、2027年〜2028年の本格的な実用化・量産化に向けて、今まさに生産体制の構築を急ピッチで進めている段階です。
これまで「電池の材料メーカー」として認識されていなかったENEOSが、全固体電池のサプライチェーンにおいて不可欠な存在であることが市場に広く認知されたとき、株価の評価(マルチプル)はこれまでの「石油株」の枠を飛び越えて一気に跳ね上がるポテンシャルを秘めています。
カタリスト②:水素・合成燃料(e-fuel)など、国家のGX投資の最右翼
「カーボンニュートラル(脱炭素)」の実現に向けて、日本政府は巨額のGX(グリーントランスフォーメーション)経済移行債を発行し、国策として次世代エネルギーの開発を支援しています。この国策の恩恵を最もダイレクトに受けるのがENEOSです。
同社は、燃やしてもCO2が出ない次世代の燃料として期待される「水素」のサプライチェーン構築において、日本全国のガソリンスタンド網を「水素ステーション」へ転換するインフラ整備を主導しています。さらに、二酸化炭素と水素を合成して作る環境に優しいガソリン「e-fuel(合成燃料)」の製造技術開発でも先頭を走っています。
「石油がダメになっても、次もエネルギーのインフラは俺たちが握る」という圧倒的な執念と、それを実現できるだけの兆円単位の資金力がある。これこそが、ENEOSが他の並み居る高配当株とは一線を画す、真の強みなのです。
5.【結論】ENEOSはどんな人が検討しやすい?
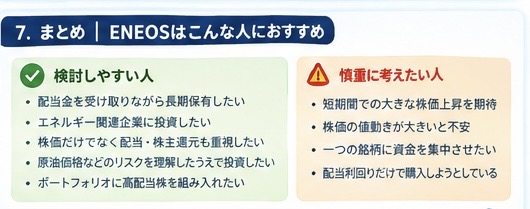
私が考えるENEOSの特徴を整理すると、
検討材料になりやすい人
- 配当金を受け取りながら長期保有したい
- エネルギー関連企業に投資したい
- 株価だけでなく配当・株主還元も重視したい
- 原油価格などによる業績変動を理解したうえで投資したい
- ポートフォリオの中で高配当株を組み入れたい
慎重に考えたい人
- 短期間で大きな株価上昇を期待している
- 株価の値動きが大きいと不安になる
- 一つの銘柄に資金を集中させたい
- 配当利回りだけを見て購入しようとしている
重要なのは、
「ENEOSが良いか悪いか」ではなく、
だと思います。
三交代勤務のサラリーマンなので、企業分析に何時間もかけることはできません。
そこで私は、個別株を見るときにまず以下を確認します。
① 配当
現在の配当金と今後の配当方針。
② 利益
一時的な要因で利益が増減していないか。
③ キャッシュフロー
実際にお金を稼げているのか。
④ 株価
利益や配当と比べて株価がどうなっているか。
⑤ 自分のポートフォリオ
同じような業種・値動きの銘柄に偏っていないか。
この5つを見るだけでも、単純に「高配当だから買う」という判断を避けやすくなります。
6. 【あわせて読みたい】激務のサラリーマンがスマホ1台で「次なる大化け株」を見つけるリサーチ手法
【関連記事①】日本ケアサプライ(2393)の株価・配当・業績を分析
ENEOSとは異なるタイプの高配当株についても、実際の決算や配当を確認しながら分析しています。
【関連記事②】Tracers S&P500配当貴族インデックスを徹底解説
個別株だけではなく、投資信託を利用した資産形成についても紹介しています。
以下の記事では、忙しいサラリーマンでも実践できる**「スマホ1台で市場を出し抜くお宝銘柄リサーチ術」**の全貌を、ステップバイステップで余すことなく公開しています。

守りの高配当株でベースを固めつつ、攻めの成長株で一気に資産を跳ね上げたい方は、ぜひあわせてチェックしてみてください。あなたの投資の視界が、ガラリと変わるはずです!
マネックス証券で小額からでも投資できるので、資本主義社会で勝つためにはオーナー(投資家)になりましょう。